收入波动时应留多少现金?
TOPIC SOURCE
年终奖到账后,家庭该如何决定储蓄、还债与投资的先后顺序
收入波动时,现金储备不应按固定工资家庭的标准机械设定。更可靠的计算方式是:应保留的现金 = 每月必要支出 × 预计收入恢复周期 + 已确定的短期支出。其中,必要支出只包括基本生活、住房、必要交通、医疗和债务还款,不应把娱乐、升级消费或可延期购买纳入其中。
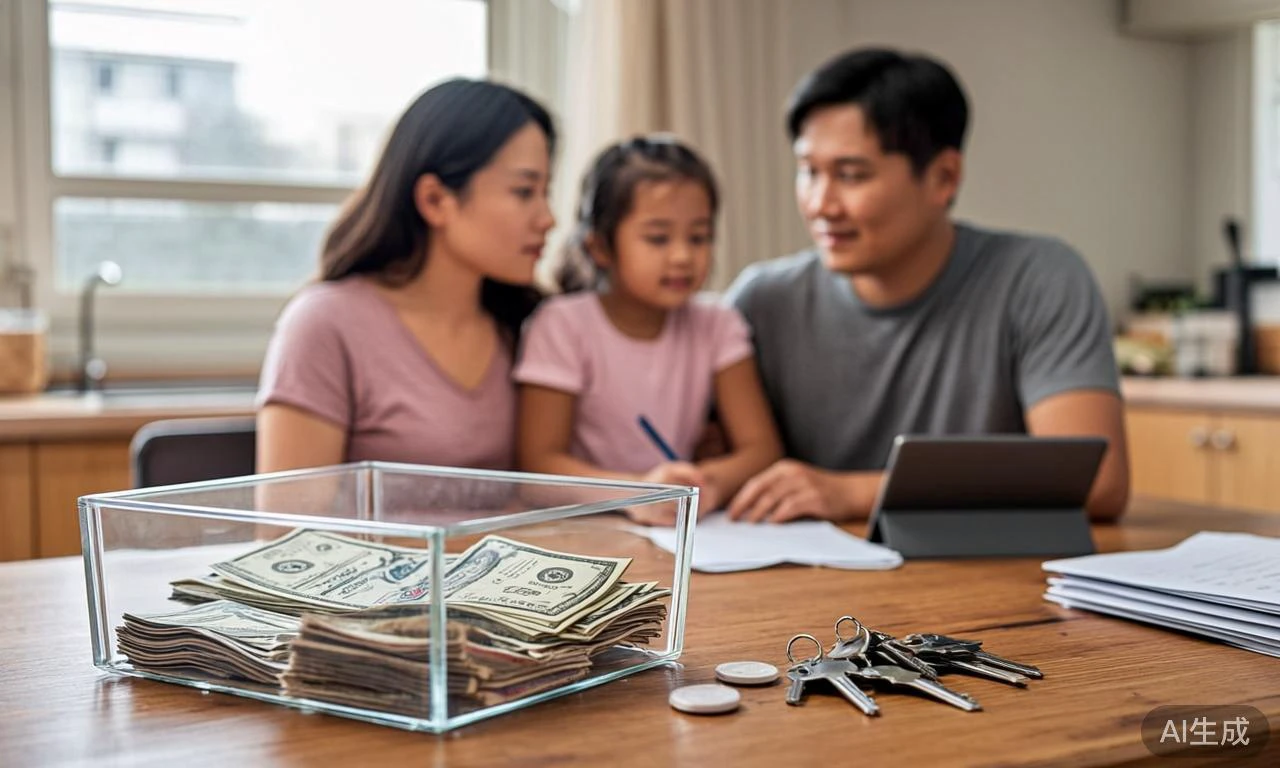
“预计收入恢复周期”不是乐观估计,而是按收入中断后,家庭可能需要多久才能恢复稳定现金流来判断。项目制工作、平台分成、广告收入、自由职业或内容业务,都可能受到项目空档、平台规则变化和业务调整影响。收入来源越集中、恢复时间越难预测,现金储备就越应充足。家庭成员数量、主要收入者是否唯一,以及短期内是否有医疗、教育或住房等大额支出,也会改变所需金额。
先区分三类现金
第一类是已经确定用途的钱,例如近期必须缴纳的费用、合同责任和必然发生的大额支出;第二类是应急资金,用于收入中断或突发支出;第三类才是可以长期安排的闲置资金。前两类不能因为“账户里暂时用不到”就投入期限较长、波动较大的资产。
收入不稳定时,现金储备的核心不是收益率,而是流动性。它应当能够在需要时快速使用,避免家庭被迫出售长期资产或再次借款。因此,不能把网站、账号、域名、内容库或业务设备的估值直接当作现金储备,这些资产可能具有经营价值,却未必能及时变现。
奖金到账后的判断顺序
先扣除确定的短期责任,再检查高成本债务和每月还款压力;随后评估现有现金能否覆盖收入中断期间的必要支出,并检查家庭保障是否存在明显缺口。只有在这些问题处理后,剩余资金才适合进行长期配置。
如果奖金用完后,家庭仍必须依赖下一笔收入才能维持基本生活,就不宜急于投资。对收入波动者而言,现金多一些可能牺牲部分潜在收益,却能换来更大的选择权;真正需要警惕的不是现金没有产生收益,而是在最需要资金时手中没有现金。

-
¥优惠劵使用时效:无法使用使用时效:
之前
使用时效:永久有效优惠劵ID:×
参与讨论
自由职业最怕收入空档期突然拉长
奖金到账后先看债务和现金缺口
确定要花的钱和应急金最好分开存
这个计算方式比简单按月数估算靠谱
收入不稳时,现金确实比收益率重要